



млрд тенге
общий объем рынка услуг связи Казахстана по итогам 2025 года

1 475
+10%млрд тенге
общий объем рынка услуг связи Казахстана по итогам 2025 года
56%
выручка от услуг мобильной связи по-прежнему генерирует более половины всего объема рынка
334,9
млрд тенге
доходы сегмента услуг передачи данных и доступа к сети Интернет в фиксированных сетях в 2025 году (доля — 23%)
224
млрд тенге
прочие телекоммуникационные услуги (15% в структуре рынка)
42,2
млрд тенге
объем рынка фиксированной телефонии по итогам 4 квартала 2025 года
4%
совокупных доходов от услуг связи составил сегмент услуг платного телевидения
Обзор представлен в соответствии с данными Бюро национальной статистики (далее — БНС) Агентства по стратегическому планированию и реформам Республики Казахстан, маркетинговыми данными по рынку связи из открытых интернет-источников, а также в соответствии с экспертными оценками АО «Казахтелеком».
По итогам 2025 года доходы от мобильной связи сохранили наибольшую долю в структуре телекоммуникационного рынка — 56%. Лидирующая позиция сегмента обусловлена устойчивым ростом потребления мобильного интернета и цифровых сервисов на его основе, а также последовательным повышением качества сетевой инфраструктуры и развитием технологий передачи данных.
Сегмент передачи данных и фиксированного интернета сформировал 23% рынка, обеспечивая значимый вклад за счет расширения широкополосного доступа, развития цифровых сервисов и роста спроса на корпоративные решения. Доля прочих телекоммуникационных услуг, включая ИКТ-сервисы и B2O-направление, составила 15%, что отражает стабильный спрос со стороны операторов связи, бизнеса и государственных организаций на инфраструктурные и цифровые решения. Сегменты платного телевидения и фиксированной телефонии заняли 4% и 3% соответственно, демонстрируя относительно стабильную динамику на фоне постепенного снижения значимости традиционных голосовых сервисов.
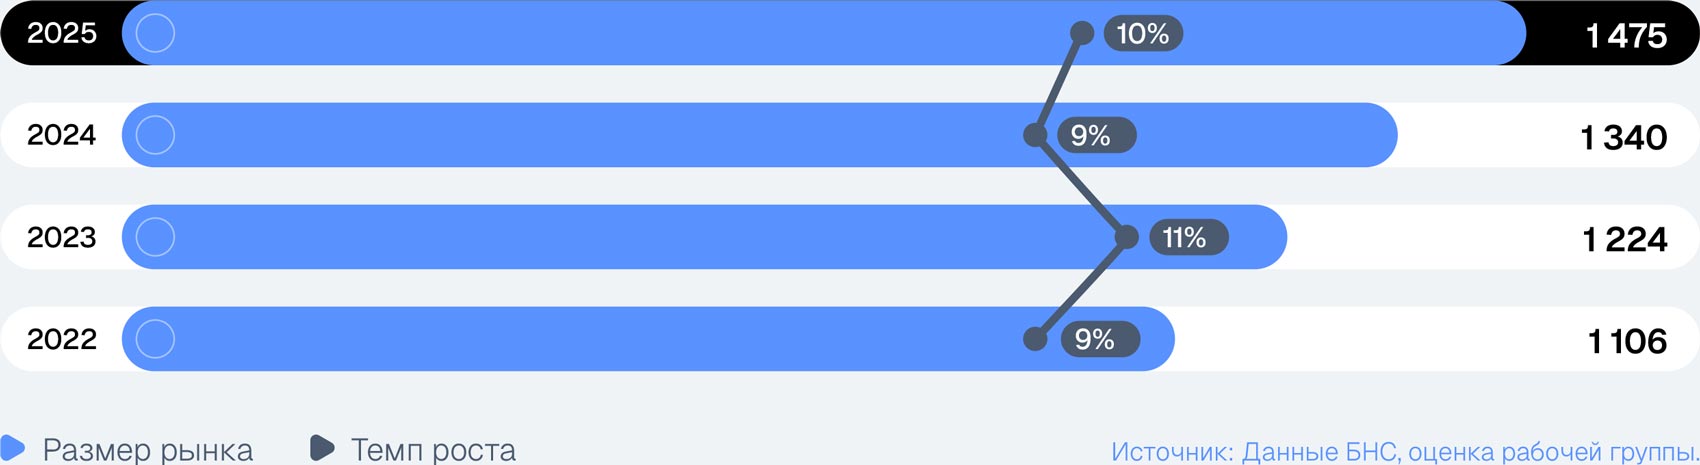
1 475
млрд тенге
Доходы от услуг связи РК
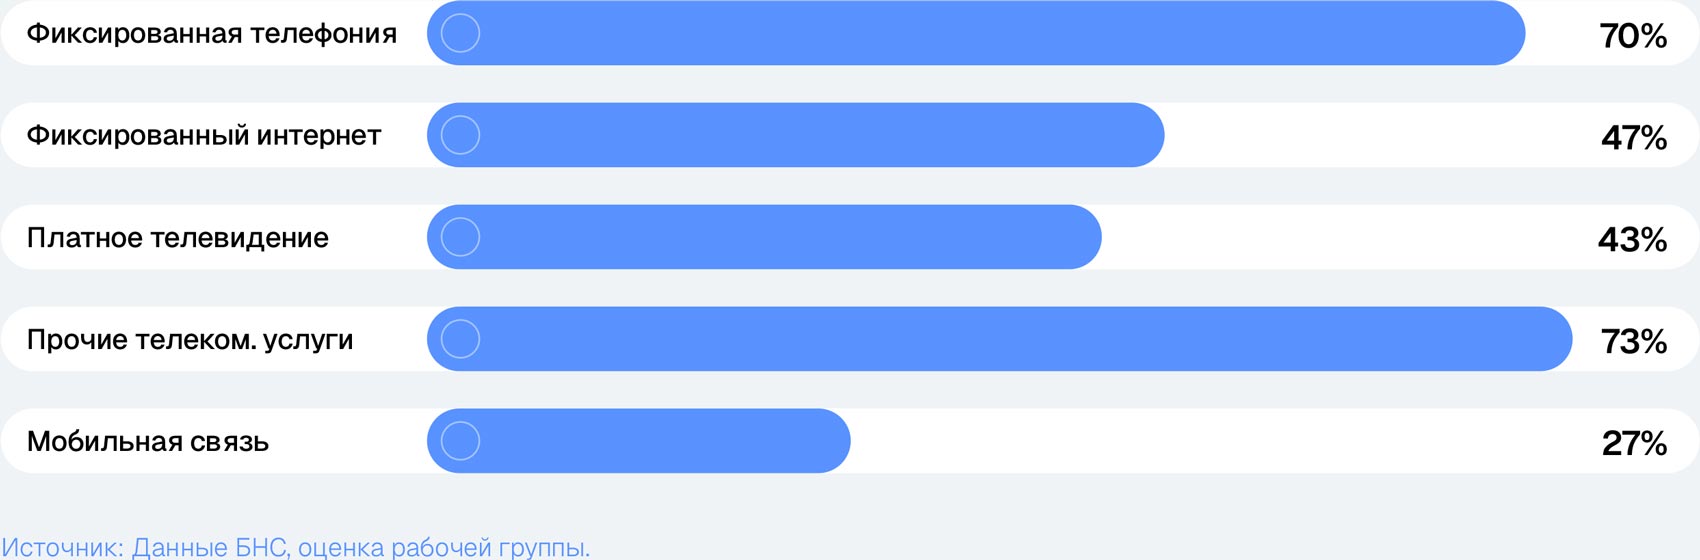
38%
доля рынка Группы компаний АО «Казахтелеком» в 2025 году
По итогам 2025 года объем рынка фиксированной телефонии составил 42,2 млрд тенге, снизившись на 5% по сравнению с 2024 годом. Сокращение доходов обусловлено продолжающимся замещением услуг проводной связи мобильной связью и интернет-сервисами, что формирует устойчивый тренд на снижение потребления традиционных голосовых услуг.
В структуре доходов наибольшую долю занимают услуги местной телефонии, объем которых составил 26,6 млрд тенге, что подтверждает их сохраняющуюся роль в рамках действующей абонентской базы. В долгосрочной перспективе ожидается продолжение постепенного сокращения сегмента, при этом услуги фиксированной телефонии сохраняют значимость для корпоративного и государственного секторов, где приоритетными остаются надежность соединений и инфраструктурная устойчивость.
42,2
-5%млрд тенге
объем рынка фиксированной телефонии по итогам 2025 года
Рынок мобильной связи, несмотря на высокую степень зрелости, продолжает играть ключевую роль в развитии телекоммуникационной отрасли как в Казахстане, так и в мире. Это обусловлено устойчивым ростом потребности в мобильности, цифровых сервисах и быстром доступе к информации. Развитие сетевых технологий и повышение качества мобильного интернета способствуют расширению спектра услуг, которые эффективно монетизируются и стимулируют рост потребления.
По итогам 2025 года объем рынка мобильной связи в Казахстане составил 821,3 млрд тенге, увеличившись на 19% по сравнению с предыдущим годом. Рост сегмента обеспечен прежде всего увеличением потребления мобильного интернет-трафика, развитием цифровых и OTT-сервисов, совершенствованием тарифных предложений, а также дальнейшим развитием сетей 4G и внедрением технологий 5G в крупных городах.
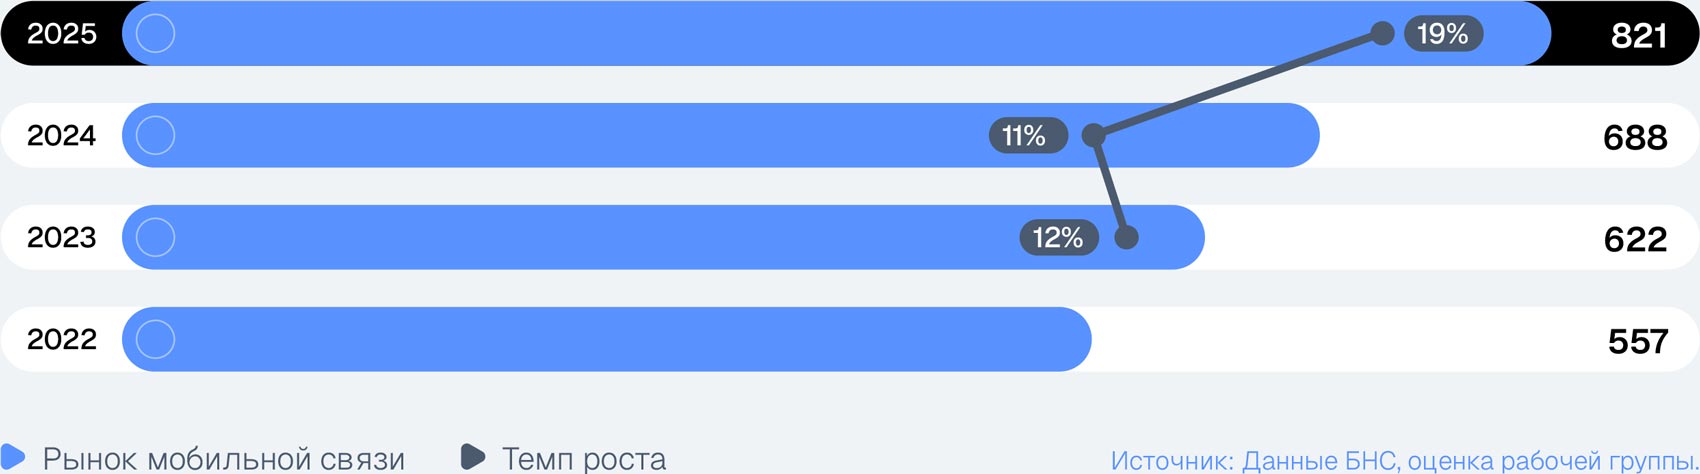
821,3
+19%млрд тенге
объем рынка мобильной связи в Казахстане по итогам 2025 года
Доходы от услуг ШПД
Рынок широкополосного доступа сохраняет устойчивую положительную динамику. В крупных городах операторы повышают доходность абонентской базы за счет миграции пользователей с технологий ADSL на сети FTTx и GPON, что позволяет увеличивать скорость доступа, расширять набор услуг и формировать более ценностные пакетные предложения.
В сельской местности развитие сегмента поддерживается реализацией проектов по предоставлению
универсальных услуг связи, в рамках которых операторы получают государственные субсидии, компенсирующие
часть недополученных доходов, связанных с применением социально ориентированных тарифов.
По итогам 2025 года объем рынка фиксированного широкополосного доступа составил 280,8 млрд тенге,
увеличившись на 15% по сравнению с предыдущим годом. В долгосрочной перспективе сегмент остается одним
из ключевых драйверов развития цифровой экономики, что обусловлено ростом потребления онлайн-контента,
развитием облачных сервисов и цифровых платформ, а также увеличением потребности домохозяйств и бизнеса
в высокоскоростной передаче данных.
280,8
+15%млрд тенге
объем рынка фиксированного широкополосного доступа по итогам 2025 года
По итогам 2025 года объем выручки операторов от предоставления услуг платного телевидения в Казахстане составил 52,3 млрд тенге. Основная часть доходов сегмента традиционно формируется за счет домохозяйств, на которые приходится подавляющая доля потребления услуг платного ТВ. Сегмент в целом характеризуется сдержанной динамикой роста, что связано с постепенным изменением модели потребления видеоконтента и усилением конкуренции со стороны OTT- и стриминговых сервисов.
В этих условиях операторы поддерживают устойчивость доходов за счет развития интерактивных функций, расширения библиотек контента и включения телевизионных сервисов в конвергентные пакетные предложения. В долгосрочной перспективе ожидается сохранение стабильного спроса на услуги платного телевидения в составе пакетных продуктов, при этом темпы роста сегмента, вероятно, будут оставаться умеренными по сравнению с рынками Интернета и мобильной связи.
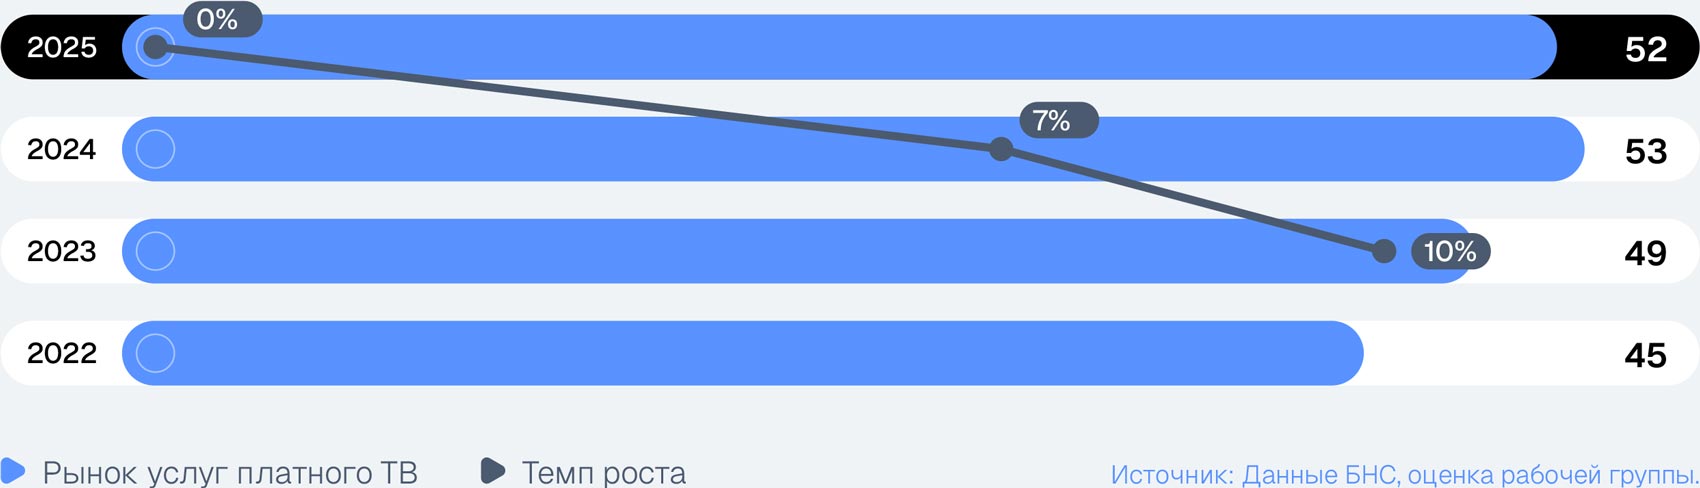
52,3
млрд тенге
объем выручки операторов от предоставления услуг платного телевидения в Казахстане по итогам 2025 года


